
Điều kiện dễ dàng, thủ tục nhanh chóng, thời gian trả nợ dài… đó là những lợi ích trước mắt mà những người vay tiêu dùng trả góp dễ nhìn thấy nhất. Nhưng ẩn sau những khoản vay dễ dàng đó là những rủi ro mà không phải ai cũng nhìn thấy.
Bản chất vay tiêu dùng
Giờ đây, dù mua sắm bất cứ món đồ gì, từ hàng gia dụng, hàng điện tử, điện máy, điện lạnh, đến chiếc xe máy, người mua đều có thể sử dụng dịch vụ cho vay tiêu dùng trả góp, vay tiền bằng cccd. Không thể phủ nhận những ưu điểm như điều kiện vay dễ dàng, thủ tục nhanh chóng, hạn mức cao và thời gian dài đã tạo ra sức hút cho hình thức vay này và từ khi dịch vụ cho vay này được triển khai rộng rãi thì đời sống người dân đã cải thiện đáng kể. Tuy nhiên, không nhiều người hiểu về bản chất của các gói vay tiêu dùng này và thường tỏ ra bối rối khi được nhân viên giới thiệu. Vậy hiểu thế nào cho đúng về bản chất, ưu nhược điểm của các gói vay tiêu dùng?
Hầu hết các khoản vay tiêu dùng trả góp đều là vay tín chấp dù trên thực tế, vay tiêu dùng trả góp bao gồm cả hai hình thức là vay tín chấp và vay thế chấp. Hiểu nôm na thì khi mua sắm trả góp những loại hàng hoá có giá trị không cao hơn 20 triệu đồng thì các tổ chức tín dụng, bao gồm cả các ngân hàng lẫn các công ty tài chính, sẽ hướng khách hàng đến các khoản vay tín chấp. Nếu vay mua xe máy trên 20 triệu thì hình thức vay có đôi chút khác biệt, thường thì đơn vị cho vay sẽ giữ lại đăng ký xe trong suốt thời gian vay và như thế, cách vay này giống với vay thế chấp tài sản.
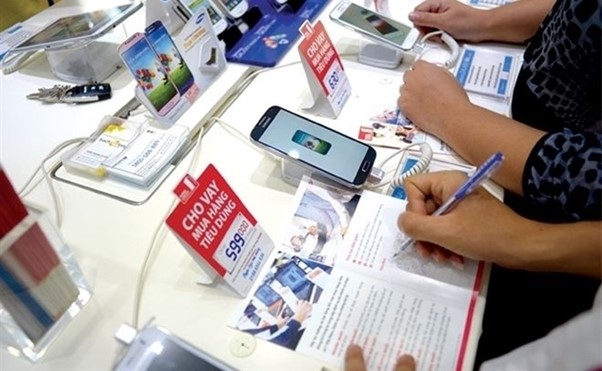
Khi mua hàng, nhân viên các siêu thị điện máy, cửa hàng phân phối chính hãng thường giới thiệu hai loại hình vay. Một là vay qua thẻ tín dụng ngân hàng và hai là vay qua các công ty tài chính. Vay qua thẻ tín dụng, thường được nhắc đến với cái tên rất kêu là “trả góp 0%” nhưng khi mua hàng bằng thẻ, khách sẽ phải chi trả phí chuyển đổi có giá trị từ 1% – 3% giá trị số tiền khách trả góp. Ưu điểm của hình thức trả góp qua thẻ tín dụng là khách hàng không phải trả lãi hàng tháng mà chỉ trả tiền gốc đã vay. Nhược điểm là ít người tiếp cận được cách vay này do nó yêu cầu người vay phải có thẻ tín dụng và thẻ còn hạn mức chi tiêu. Thường thì mỗi siêu thị, cửa hàng sẽ kết hợp với hàng chục ngân hàng để triển khai dịch vụ cho vay lãi suất 0% như thế.
Hình thức vay thứ hai là vay qua các công ty tài chính như FE Credit, Home Credit, HD Saison… Tức là khi mua trả góp, khách hàng sẽ trực tiếp ký hợp đồng vay với công ty tài chính và công ty tài chính sẽ giải ngân cho cửa hàng, khách chỉ nhận sản phẩm. Ưu điểm hình thức vay này là không “kén khách” như vay qua thẻ tín dụng, hầu hết mọi người đều có thể vay. Nhược điểm là lãi suất khoản vay cao, trong khoảng 30% – 50%/năm.
Những rủi ro tiềm ẩn
Thoạt nhìn, rõ ràng vay tiêu dùng trả góp đem lại nhiều ích lợi nhưng ngược lại, nó cũng tiềm ẩn không ít rủi ro. Rủi ro lớn nhất là việc một vài khách hàng mua sắm thiếu cân nhắc, chi tiêu phung phí để rồi gánh nợ quá nhiều, không thể trả, tạo ra nợ xấu. Khi đó, cả hai bên, người đi vay và người cho vay, đều chịu thiệt hại. Với người đi vay, dễ thấy nhất là bị ghi nhận nợ xấu cấp 3 trở lên tại Trung tâm thông tin tín dụng quốc gia CIC. Điều này ảnh hưởng lâu dài đến khả năng vay tiền của khách, ít nhất trong 5 năm. Đó là chưa kể việc đối diện với các rủi ro pháp lý khác khi ngân hàng, công ty tài chính khởi kiện với tội danh “lợi dụng tín nhiệm để lừa đảo, chiếm đoạt tài sản” mà mức án có thể lên đến hàng chục năm tù.
Rủi ro thứ hai là về lãi suất. Mặc dù các ngân hàng có gói vay lãi suất 0% nhưng nếu hàng tháng khách không trả đúng hạn thì ngân hàng sẽ tính lãi suất khoản tiền này bằng thang lãi suất thẻ tín dụng, tức là rơi vào khoảng 30%/năm. Còn với các công ty tài chính, như đã nói, mức lãi suất cũng không dưới 30%/năm. Khi đó, rõ ràng giá trị món hàng mà khách mua theo hình thức trả góp sẽ cao hơn rất nhiều so với việc trả thẳng.
Hiện nay, chỉ có các ngân hàng thương mại cổ phần, một số ngân hàng quốc tế và công ty tài chính mới cung cấp dịch vụ vay tiêu dùng trả góp. Các tổ chức tín dụng khác như các ứng dụng cho vay ngang hàng hay các công ty cung cấp dịch vụ cho vay thay thế như chuỗi cầm đồ F88 hiện không tham gia sân chơi này. Tuy nhiên, trong thời gian tới, cùng với sự phát triển mạnh mẽ của các loại hình dịch vụ tài chính cá nhân, chắc chắn dịch vụ cho vay tiêu dùng sẽ càng phát triển hơn nữa nhưng nó cũng đặt khách hàng vào trạng thái cần phải tỉnh táo hơn nữa khi sử dụng dịch vụ vay này.


